BDDK'nın konut kredisi kararı piyasayı nasıl etkileyecek? 1 milyon TL'lik limit 4 milyona çıktı
21.11.2026 - 08:19 | Son Güncellenme:
HABER MERKEZİ
Konut kredisi kullanarak ikinci evini satın almak isteyenleri yakından ilgilendiren önemli bir karar alındı. Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), tek konutu bulunan vatandaşların ikinci ev alımında uygulanan yüzde 75'lik kredi sınırlamasını kaldırdı. 1 milyon TL'lik limit 4 milyona çıktı. Peki, ikinci ev için ne kadar kredi çekilebilecek? Yeni düzenleme kimleri kapsıyor? İşte BDDK'nın konut kredisi kararının ayrıntıları...
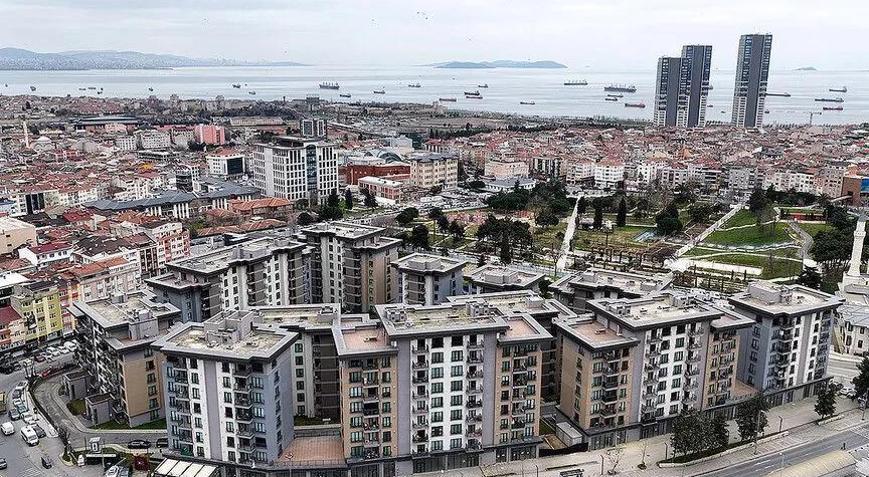
HABER MERKEZİ Konut sahibi olmak isteyen vatandaşların yakından takip ettiği kredi düzenlemelerinde yeni bir dönem başladı. BDDK'nın 19 Kasım 2026 tarihli kararıyla ikinci konut alımında uygulanan kredi sınırlamalarında önemli bir değişikliğe gidildi.
Daha önce üzerine konut kayıtlı olan kişilerin yeni bir ev satın almak istemesi halinde uygulanan yüzde 75'lik azaltım, artık tek konutu bulunan alıcılar için geçerli olmayacak.
Bu değişiklikle birlikte ikinci evini almak isteyen vatandaşların bankalardan kullanabilecekleri azami kredi tutarı önemli ölçüde artabilecek.
Düzenleme, özellikle mevcut evini satmadan yeni bir konut almayı planlayanlar ve ikinci bir taşınmaz edinmek isteyenler açısından dikkat çekiyor.
İKİNCİ EV ALACAKLARA KREDİ KOLAYLIĞI! YÜZDE 75 KISITLAMASI KALDIRILDI
BDDK'nın 19 Kasım 2026 tarihli ve 11604 sayılı kararıyla konut kredilerinde uygulanan sınırlamanın kapsamı yeniden belirlendi.
Yeni karara göre kendisinin, eşinin ve 18 yaşından küçük çocuklarının toplamda yalnızca bir konutu bulunan kişilerin ikinci ev alımında yüzde 75'lik kredi azaltımı uygulanmayacak.
Böylece tek konut sahibi olanlar, ikinci evlerini satın alırken diğer koşulları karşılamaları halinde konutun ekspertiz değerine ve enerji sınıfına göre belirlenen normal azami kredi oranlarından yararlanabilecek.
Daha önce ikinci konut alımında kredi tutarının dörtte bire düşmesine neden olan uygulamanın kaldırılması, kullanılabilecek finansman miktarını artıracak.
Ancak bu değişiklik, bankaların her başvuru sahibine otomatik olarak üst sınırdan kredi vereceği anlamına gelmiyor.
1 MİLYON TL'LİK KREDİ LİMİTİ 4 MİLYON TL'YE ÇIKIYOR
Yeni düzenlemenin etkisi, örnek bir konut kredisi hesabıyla daha net ortaya çıkıyor.
Tek konutu bulunan bir kişinin, ekspertiz değeri 5 milyon TL olan C enerji sınıfındaki bir evi satın almak istediğini düşünelim.
Önceki uygulamada bu konut için normal şartlarda kullanılabilecek azami kredi tutarı 4 milyon TL olsa da ikinci konut sınırlaması nedeniyle bu tutar yüzde 75 azaltılıyordu.
Böylece alıcının kullanabileceği azami kredi 1 milyon TL ile sınırlı kalıyordu.
Yeni kararla birlikte tek konutu bulunan alıcılar için bu azaltım kaldırıldığı için azami kredi tutarı 4 milyon TL'ye yükseliyor.
| 5 milyon TL'lik C sınıfı konut | Eski uygulama | Yeni uygulama |
|---|---|---|
| Azami kredi tutarı | 1.000.000 TL | 4.000.000 TL |
| Gerekli asgari peşinat | 4.000.000 TL | 1.000.000 TL |
| Kredi oranı | %20 | %80 |
Buna göre aynı konutu satın almak isteyen kişinin teorik olarak ihtiyaç duyduğu peşinat 4 milyon TL'den 1 milyon TL'ye düşüyor.
Ancak hesaplamaya tapu harcı ve diğer satın alma masrafları dahil değil. Bankaların gelir, kredi notu ve geri ödeme kapasitesine ilişkin değerlendirmeleri de kullanılabilecek gerçek kredi tutarını etkiliyor.
KİMLER YENİ DÜZENLEMEDEN YARARLANABİLECEK?
BDDK'nın kararı özellikle hâlihazırda bir konutu bulunan vatandaşları ilgilendiriyor.
Yeni uygulamanın kapsamı, satın alınacak evden önce alıcının ve yakın aile bireylerinin sahip olduğu konut sayısına göre belirleniyor.
Hiç konutu bulunmayanlar: İlk evlerini satın alırken normal konut kredisi sınırlarına tabi olmaya devam edecek.
Bir konutu bulunanlar: İkinci evlerini satın alırken yüzde 75'lik azaltım uygulanmadan kredi kullanabilecek.
İki veya daha fazla konutu bulunanlar: Yeni bir konut alımında azami kredi oranına yüzde 75 azaltım uygulanmaya devam edilecek.
Buradaki en önemli ayrıntı ise konut sayısının yalnızca kredi başvurusunda bulunan kişinin üzerine kayıtlı taşınmazlara göre hesaplanmaması.
EŞİNİN VE ÇOCUKLARININ ÜZERİNDEKİ EVLER DE SAYILACAK
BDDK'nın yeni düzenlemesinde aile bireylerinin sahip olduğu konutlar da değerlendirmeye dahil ediliyor.
Kredi başvurusu yapan kişinin kendisine, eşine ve 18 yaşından küçük çocuklarına ait konutlar birlikte hesaplanacak.
Örneğin kişinin kendi üzerine bir ev, eşinin üzerine de bir ev kayıtlıysa toplam konut sayısı iki olarak değerlendirilecek.
Bu durumda yeni bir ev satın alınmak istendiğinde yüzde 75'lik kredi azaltımı devam edecek.
Dolayısıyla yeni düzenlemeden yararlanabilmek için yalnızca başvuru sahibinin değil, eşinin ve 18 yaş altındaki çocuklarının konut sahipliği durumunun da dikkate alınması gerekiyor.
ÜÇÜNCÜ EVİNİ ALACAKLAR İÇİN SINIRLAMA DEVAM EDİYOR
Kredi düzenlemesindeki değişiklik, bütün konut alıcıları için sınırlamaların tamamen kaldırıldığı anlamına gelmiyor.
BDDK, iki veya daha fazla konutu bulunanların yeni konut alımlarında yüzde 75'lik kredi azaltımını korudu.
Örneğin toplamda iki konutu bulunan bir kişi, 5 milyon TL ekspertiz değerine ve C enerji sınıfına sahip üçüncü bir konutu satın almak istediğinde normal azami kredi tutarına yüzde 75 azaltım uygulanacak.
Bu örnekte normal şartlarda 4 milyon TL olan kredi üst sınırı, azaltım sonrasında 1 milyon TL seviyesinde kalacak.
Böylece düzenleme, ikinci konut alımında finansman olanaklarını genişletirken daha fazla konutu bulunanlar için mevcut sınırlamayı sürdürüyor.
SIFIR VE İKİNCİ EL KONUT AYRIMI DA KALDIRILMIŞTI
BDDK, konut kredilerine yönelik bir başka önemli değişikliği 29 Ocak 2026 tarihinde gerçekleştirmişti.
Söz konusu kararla kredi kullanımında sıfır ve ikinci el konutlar arasındaki ayrım kaldırılmıştı.
Böylece konutun yeni veya daha önce kullanılmış olmasından bağımsız olarak azami kredi tutarının belirlenmesinde ekspertiz değeri ve enerji sınıfı esas alınmaya başlanmıştı.
19 Kasım'da alınan son kararla birlikte ikinci konut alımına ilişkin kredi sınırlamasında da değişikliğe gidildi.
Bu iki düzenleme birlikte değerlendirildiğinde konut finansmanında hem taşınmazın özellikleri hem de alıcının mevcut konut sahipliği durumu belirleyici olmaya devam ediyor.
KONUTUN ENERJİ SINIFI KREDİ TUTARINI ETKİLİYOR
Konut kredilerinde kullanılabilecek azami tutarın belirlenmesinde evin ekspertiz değeri kadar enerji sınıfı da önem taşıyor.
BDDK'nın 29 Ocak 2026 tarihli düzenlemesine göre kredi üst sınırları, konutun değerine ve enerji performansına bağlı olarak hesaplanıyor.
Bu nedenle aynı satış fiyatına sahip iki farklı konut için bankadan kullanılabilecek azami kredi tutarları farklılaşabiliyor.
Yeni düzenlemeyle tek konutu bulunan alıcıların ikinci evlerinde yüzde 75'lik azaltımın kaldırılması, bu kriterlerin ortadan kalktığı anlamına gelmiyor.
Konutun ekspertiz değeri ve enerji sınıfı, kredi hesaplamasında dikkate alınmaya devam edecek.
KONUT KREDİSİ HACMİ 859 MİLYAR TL'YE YAKLAŞTI
Konut kredilerinde yeni kararın alındığı dönemde bankacılık sektörünün konut finansmanı hacmi de dikkat çekici seviyelere ulaştı.
BDDK'nın haftalık verilerine göre 13 Kasım 2026 itibarıyla toplam konut kredisi hacmi 858 milyar 986 milyon TL olarak kaydedildi.
Yaklaşık 859 milyar TL'ye ulaşan kredi hacmi, konut finansmanının bankacılık sektörü açısından büyüklüğünü ortaya koydu.
İkinci konut alımındaki kredi kısıtlamasının esnetilmesiyle birlikte yeni düzenlemenin konut kredisi başvurularına nasıl yansıyacağı merak konusu oldu.
Ancak kredi hacminde yaşanabilecek değişimin büyüklüğü, bankaların kredi politikaları ve tüketicilerin finansman talebine bağlı olacak.
GAYRİMENKUL UZMANINDAN AÇIKLAMA: PİYASANIN ÖNÜNÜ AÇACAK
Gayrimenkul Uzmanı Mustafa Hakan Özelmacıklı, BDDK'nın ikinci konut alımına yönelik kararını değerlendirdi.
İkinci evini almak isteyen vatandaşların krediye erişimini kolaylaştıracak bir adıma ihtiyaç duyulduğunu belirten Özelmacıklı, yeni düzenlemeyi olumlu karşıladığını ifade etti.
Özelmacıklı, konuyla ilgili şu açıklamada bulundu:
"İkinci konut alımındaki kredi kısıtının esnetilmesi gerektiğini uzun süredir dile getiriyoruz. BDDK'nın bu adımını memnuniyetle karşılıyoruz."
Düzenlemenin konut finansmanına erişimi kolaylaştıracağını belirten Özelmacıklı, yeni kararın gayrimenkul piyasasındaki hareketliliğe de katkı sağlayabileceğine dikkat çekti.
Özelmacıklı, "Düzenlemenin konut finansmanına erişimi kolaylaştıracağını, piyasanın önünü açacağını ve ikinci bir konut almayı planlayan tüketiciler için önemli bir fırsat sunacağını değerlendiriyoruz" dedi.
HERKES 4 MİLYON TL KONUT KREDİSİ ÇEKEBİLECEK Mİ?
Yeni düzenlemeyle birlikte azami kredi tutarlarının yükselmesi, bütün başvuru sahiplerinin bu rakamlardan yararlanabileceği anlamına gelmiyor.
BDDK tarafından belirlenen oranlar bankaların kullandırabileceği en yüksek kredi sınırını gösteriyor.
Kredi başvurusunun onaylanması ve kullanılabilecek tutarın belirlenmesinde bankaların değerlendirmeleri geçerli olmaya devam ediyor.
Bu kapsamda tüketicinin düzenli geliri, mevcut borçları, kredi geçmişi ve ödeme gücü gibi unsurlar kredi kararında etkili olabiliyor.
Ayrıca kredi faiz oranı ve vade koşulları da aylık taksit tutarını ve toplam geri ödeme yükünü doğrudan etkiliyor.
Bu nedenle 5 milyon TL'lik bir konut için 4 milyon TL azami kredi imkânı oluşması, her başvuru sahibine mutlaka 4 milyon TL kredi kullandırılacağı anlamına gelmiyor.
İKİNCİ EV ALACAKLAR İÇİN YENİ DÖNEM BAŞLADI
BDDK'nın 19 Kasım 2026 tarihli kararıyla ikinci konut alımında önemli bir finansman engeli kaldırılmış oldu.
Daha önce bir konutu bulunduğu için azami kredi oranı yüzde 75 azaltılan vatandaşlar, yeni düzenleme kapsamında normal kredi üst sınırlarından yararlanabilecek.
Özellikle ekspertiz değeri 5 milyon TL olan C enerji sınıfındaki konutta kredi üst sınırının 1 milyon TL'den 4 milyon TL'ye yükselmesi, kararın alıcılar açısından ne kadar önemli bir değişiklik getirdiğini gösteriyor.
Bununla birlikte iki veya daha fazla konutu bulunan kişiler için mevcut kredi azaltımı devam edecek.
Yeni dönemde ikinci evini satın almak isteyenlerin kullanabilecekleri azami kredi tutarı, konutun ekspertiz değeri ve enerji sınıfıyla birlikte bankaların kredi değerlendirmesine bağlı olarak belirlenecek.