Yurtiçi out, yurtdışı in…
26.05.2016 09:28Son güncelleme : 26.05.2016 12:01
4 Mayıs’ta AK Parti’nin olağanüstü kongre kararı almasının ardından TL tarafında negatif ayrışmalar söz konusuydu. Diğer yandan siyasi kanattan gelen faiz indirim çağrıları nedeniyle Merkez Bankası acaba agresif bir indirim yapar mı beklentileri de Türk varlıkları üzerinde baskı unsuruydu. Bu iki sebep TL tarafında negatif ayrışma sağlarken, yurtdışında ise Fed’in faiz artırımına ilişkin beklentilerde oluşan artışlar genel anlamda gelişen ülke piyasalarında baskı yarattı.
Bu hafta itibari ile siyasi belirsizliğin ortadan kalktığını gördük. Özellikle kabinede Sn. Mehmet Şimşek’in yer alması olumlu bir gelişmeydi. Çünkü son günlerde kulislerde Şimşek’in kabinede yer almayabileceği söylentileri mevcuttu. Diğer yandan Merkez Bankası’nın beklentiler dahilinde koridorun üst bandında 50 baz puanlık ölçülü bir faiz indirimine gitmesi de agresif bir faiz indirim olmaması nedeniyle olumlu fiyatlandı. Bu nedenle Mayıs ayında yaşanan negatif ayrışmanın bir kısmı telafi edildi.
Gelinen mevcut durumda yurtiçinde kritik eşikleri en azından şimdilik atlattığımızı söyleyebiliriz. Tabi siyasi risk unsurları önümüzdeki süreçte tekrar karşımıza çıkabilir. Anayasa değişikliği, dokunulmazlıklar, olası referandum ve erken seçim ileriki süreçte risk unsuru oluşturabilir. Bunun yanı sıra Merkez Bankası’nın faiz indirimi konusunda ısrarcı olması özellikle üst banttan ziyade politika faizinde olası bir indirim Fed’e ilişkin beklentilerin artmaya devam ettiği süreçte TL tarafında negatif ayrışmalara neden olabilir.
Bu nedenle kısa vadede yurtiçinden ziyade yurtdışına odaklanmak gerekecektir. Son gelen enflasyon verisinin ardından faiz artırım beklentilerinde artış gözükse de bunun diğer verilerle de desteklenmesi gerekecektir. Fed toplantılarını incelediğimizde üyelerin genel itibariye faiz artırımına sıcak baktıklarını ancak iyi veriler görmek istediklerini biliyoruz. Bu nedenle 2015 yılı genelinde olduğu gibi bu yıl da veri bazlı fiyatlamalar devam edecektir. Veriler iyi gelmeye devam ettiği sürece gelişen ülke piyasalarından sermaye çıkışlarının devamı beklenebilir. Bu nedenle ABD verilerini ve beklentileri iyi okumak gerekecektir.
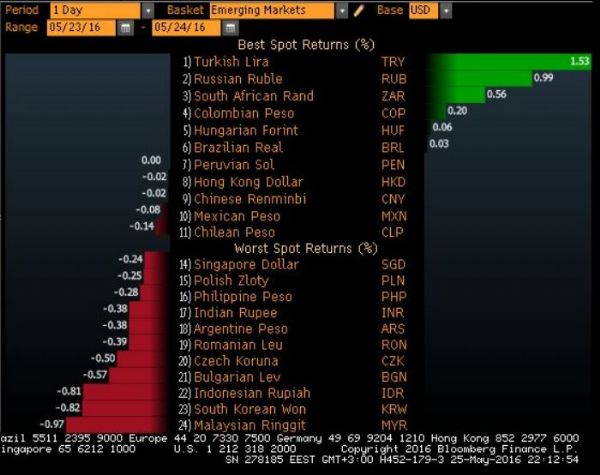
KABİNE VE MERKEZ BANKASI FAİZ KARARI SONRASI TL POZİTİF AYRIŞTI
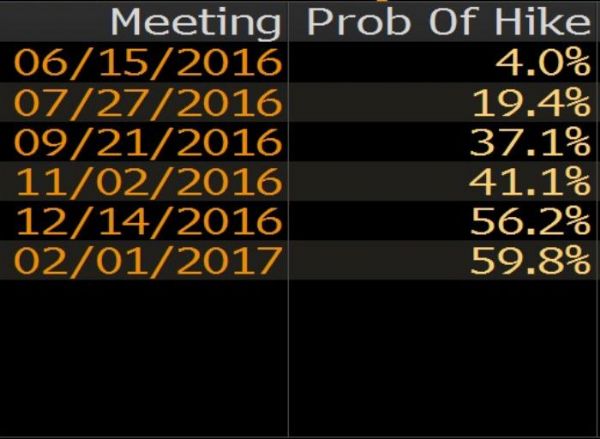
Mayıs ayı başında Fed faiz artımına ilişkin beklentiler
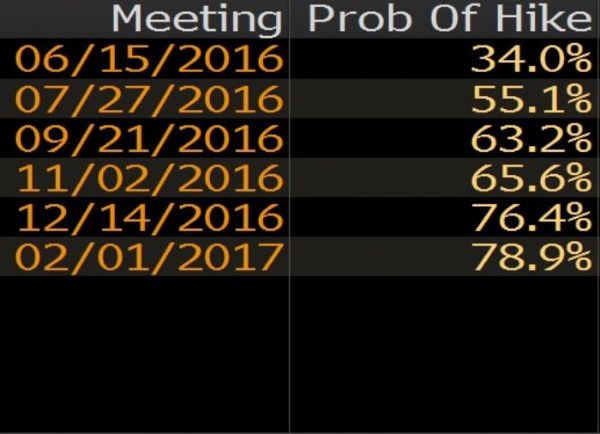
25 Mayıs itibariyle Fed faiz artırımına ilişkin beklentiler
RIDVAN BAŞTÜRK
ALB MENKUL DEĞERLER ARAŞTIRMA UZMANI
18:0011.811
| Değişim |
: 1,24% |
| 144,77 |
| Açılış |
: 11.675 |
|
| Önceki Kapanış |
: 11.666 |
|
En Düşük
11.675
En Yüksek
11.898
18:0050,3649
| Değişim |
: 0,22% |
| 0,1104 |
| Açılış |
: 50,2302 |
|
| Önceki Kapanış |
: 50,2545 |
|
En Yüksek
50,3649
En Düşük
50,2424
18:0055,7491
| Değişim |
: 0,10% |
| 0,0549 |
| Açılış |
: 55,7409 |
|
| Önceki Kapanış |
: 55,6942 |
|
En Yüksek
55,8079
En Düşük
55,6626
18:006.275,28
| Değişim |
: 0,23% |
| 14,56 |
| Açılış |
: 6.275,28 |
|
| Önceki Kapanış |
: 6.260,72 |
|
En Yüksek
6.275,86
En Düşük
6.256,73
BIST En Aktif Hisseler18:00
| OZATD |
81,95 |
986.980.341 |
% 10,00 |
|
| SVGYO |
2,86 |
5.272.730 |
% 10,00 |
|
| VESTL |
14,08 |
15.716.856 |
% 10,00 |
|
| SARAE |
36,52 |
165.293.910 |
% 10,00 |
|
| LYDYE |
1.881,00 |
6.829.911 |
% 10,00 |
|
| EFOR |
11,70 |
527.033.477 |
% -10,00 |
|
| TRHOL |
74,55 |
78.987.067 |
% -9,96 |
|
| RALYH |
4,07 |
8.970.451 |
% -9,96 |
|
| SKYMD |
11,05 |
254.949.298 |
% -9,94 |
|
| CASA |
41,20 |
983.406 |
% -9,65 |
|
| THYAO |
319,00 |
15.636.393.483 |
% 1,35 |
|
| KCHOL |
208,20 |
10.367.219.196 |
% 2,06 |
|
| TUPRS |
357,00 |
10.139.319.639 |
% 2,44 |
|
| ASELS |
344,75 |
9.165.680.789 |
% 0,44 |
|
| AKBNK |
70,10 |
8.441.872.654 |
% -0,99 |
|
| SASA |
1,60 |
3.125.092.985 |
% 2,56 |
|
| MRGYO |
1,12 |
379.517.216 |
% -4,27 |
|
| ISCTR |
13,63 |
4.338.301.823 |
% 0,22 |
|
| TURSG |
3,26 |
802.221.837 |
% 0,93 |
|
| HEKTS |
1,70 |
382.890.553 |
% 1,80 |
|
| 18:00 |
Alış |
Satış |
% |
|
| Dolar |
50,3023 |
50,3654 |
% 0,22 |
|
| Euro |
55,6179 |
55,7592 |
% 0,12 |
|
| Sterlin |
66,3908 |
66,7236 |
% -0,02 |
|
| Frank |
60,0386 |
60,3396 |
% -0,02 |
|
| Riyal |
13,3653 |
13,4323 |
% 0,00 |
|
| 18:00 |
Alış |
Satış |
% |
|
| Gümüş ONS |
50,02 |
50,08 |
% 0,66 |
|
| Platin |
1.514,88 |
1.528,23 |
% 0,66 |
|
| Paladyum |
990,79 |
1.006,57 |
% 0,66 |
|
| Brent Pet. |
95,83 |
95,83 |
% 0,66 |
|
| Altın Ons |
3.877,06 |
3.877,57 |
% 0,66 |
|
Seans Raporu
18:00
-
17:59KRDMB
Yüzde 4.60 oranında artışla 66.00 lira fiyatla işlem gören hissede 18, 448, 479 adet işlem
-
17:57XU050
BIST 50 endeksi dünkü kapanışına göre 122, 29 artarak (% 1.11 ) 11, 090
-
17:55SEGYO
Yüzde 9.62 oranında artışla 2.85 lira fiyatla işlem gören hissede 23, 099, 219 adet işlem
-
17:54SANFM
Yüzde 8.44 oranında artışla 5.01 lira fiyatla işlem gören hissede 8, 191, 170 adet işlem
-
17:53KTLEV
Yüzde 9.95 oranında artışla 6.74 lira fiyatla işlem gören hissede 204, 750, 702 adet işlem
daha fazla