Çin`de `Tobin vergisi` yeniden gündemde!
22.10.2015 10:55Son güncelleme : 22.10.2015 11:58
Çin`de yüksek sermaye çıkışlarının yuan üzerinde baskıyı artırmasıyla, döviz işlemlerinden vergi alınması ihtimali resmi düzeyde ikinci kez dile getirildi.
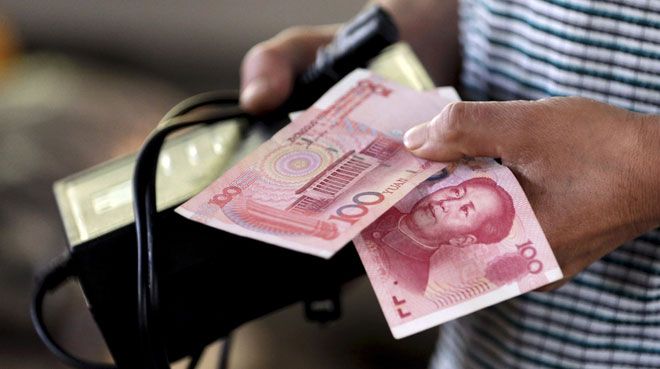
Çin’den rekor düzeyde sermaye çıkışının yaşanmasıyla Tobin vergisi yeniden gündem geldi. Yüksek sermaye çıkışlarının yuan üzerinde baskıyı artırmasıyla, döviz işlemlerinden vergi alınması ihtimali resmi düzeyde ikinci kez dile getirildi.
Bloomberg'de yer alan habere göre, Perşembe günü Pekin’de bir basın toplantısı düzenleyen Devlet Döviz İdaresi Müdür Yardımcısı Vang Şiaoyi, “Arbitraj peşindeki herhangi bir anormal ve kayda değer düzeydeki kısa vadeli fon akışlarını bastırmak için Tobin vergisi, karşılığında ödeme yapılmayacağı rezerv zorunluluğu ve harç alınması dahil önlemler üzerinde halihazırda çalışıyoruz” dedi.
Daha önce Merkez Bankası Başkan Yardımcısı Yi Gang, döviz spekülatörlerini engellemek için benzer bir yaptırım önleminin uygulanması konusunu, bir merkez bankası yayını olan “China Finance” dergisinde dile getirmişti.
Devlet Döviz İdaresi, yuan işlemlerine vergi getirmenin değerlendirildiğini, Çinli yetkililerin yuanın çok sert bir yükseliş yaşamaması için dolar stokladığı 2014 başlarında dile getirmişti. O dönemden beri rüzgar tersine döndü ve Çin’in döviz rezervi yılın ilk dokuz ayında 329 milyar dolar azaldı. Ülkenin döviz rezervi 2013’te 510 milyar dolar rekor bir artış gösterdikten sonra 21014’te çok az bir değişim kaydetmişti.
Bank of Communications’tan sınır ötesi sermaye akışları üzerine uzman araştırmacı Liu Cian’a göre Tobin vergisi kısa vadeli sermaye çıkışlarını azaltmakta yararlı bir araç. Liu, “Ama yüksek kalşteli sermaye yuan yatırım yapmayı pahalı bulabileceğinden, bunun uzun vadede yuan işlemlerine yararı olmayacaktır. Buradaki anahtar nokta temel göstergeleri iyileştirmektiri. Ekonomi istikrar kazandıkça, yuan üzerindeki değersizleşme baskıları azalacak ve sonra doğal olarak arbitraj akışları daha az olacak,” diyor.
Çin’in sermaye denetimi uygulaması, yuanın Hong Kong’daki offshore piyasa ile Şanghay2daki değerin farklı olması anlamına geliyor. Bu durum, iki şehir arasında fon akışı sağlayabilen işlemciler için kâr imkânı yaratıyor. Mevcut kurlarda Hong Kong’da yuan, Şanhgay’daki piyasaya göre yüzde 0,4 daha düşük. Bu da sermaye çıkışlarını teşvik ediyor. Aradaki fark, merkez bankasının yuanı devalüe etmesinde bir gün sonra, 12 Ağustos’ta yüzde 2’nin üzerine çıkmıştı.